Une voiture moderne concentre des milliers de pièces, de capteurs et de logiciels qui ne sont pas toujours fabriqués par le constructeur. Une grande partie de cette expertise vient d’équipementiers spécialisés, capables de concevoir aussi bien un système de freinage qu’une batterie, un éclairage intelligent ou un pneu adapté aux véhicules électriques.
La France possède plusieurs groupes de dimension internationale dans ce domaine. Valeo, Forvia et Michelin figurent parmi les noms les plus connus, aux côtés d’un vaste réseau de sociétés spécialisées qui contribuent à l’innovation, à l’emploi industriel et à la compétitivité de la filière automobile.
Un secteur au cœur de la filière automobile
Un équipementier automobile fournit au constructeur des pièces, des sous-ensembles ou des systèmes complets destinés à être intégrés dans un véhicule. Son intervention peut commencer par la recherche et la conception, se poursuivre avec la fabrication et l’assemblage, puis inclure la maintenance, les mises à jour logicielles ou le recyclage.
Cette organisation distingue généralement plusieurs niveaux de fournisseurs. Les équipementiers de rang 1 livrent directement les constructeurs, tandis que les entreprises de rang 2 et de rang 3 fabriquent des composants plus spécialisés, comme des connecteurs, des pièces métalliques, des matériaux techniques ou des éléments électroniques.
| Type d’acteur | Rôle principal | Exemples de produits |
|---|---|---|
| Équipementier de rang 1 | Fourniture directe au constructeur | Systèmes d’éclairage, sièges, batteries, freins |
| Fournisseur de rang 2 | Production de composants destinés aux équipementiers | Capteurs, pièces usinées, faisceaux, matériaux |
| Entreprise technologique | Développement de logiciels ou de solutions électroniques | Logiciels embarqués, cybersécurité, systèmes de contrôle |
Le poids économique de cette filière dépasse donc les seuls grands groupes cotés en Bourse. Elle s’appuie sur des bureaux d’études, des centres de recherche, des usines, des sous-traitants et des sociétés de services qui travaillent en étroite coordination avec les constructeurs français et étrangers.
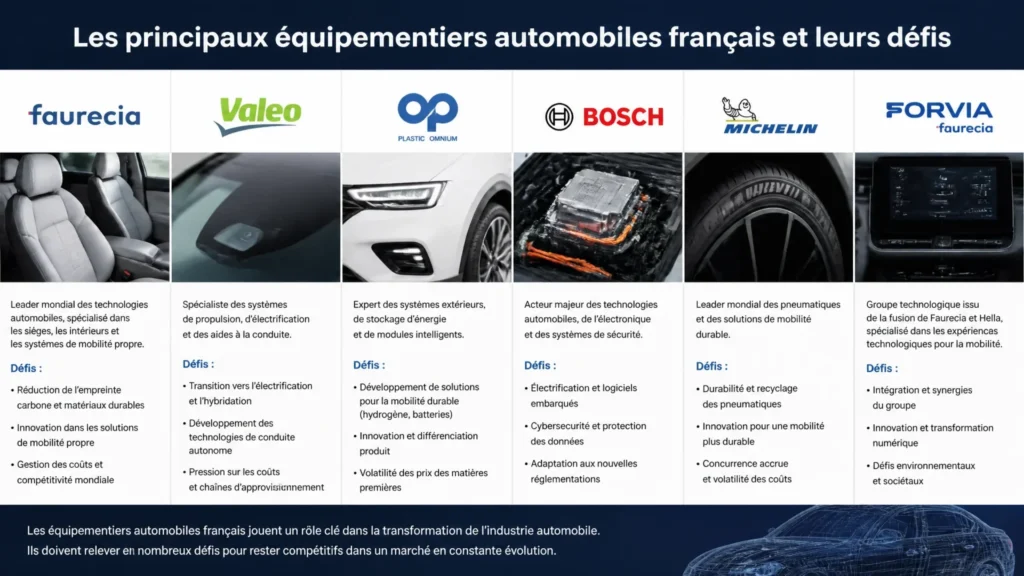
Les grands groupes français
Valeo
Créé en 1923, Valeo s’est imposé comme l’un des principaux équipementiers mondiaux. Le groupe intervient notamment dans les systèmes d’aide à la conduite, l’éclairage, les équipements thermiques, l’électronique et les solutions de propulsion destinées aux véhicules hybrides ou électriques.
Son portefeuille comprend des caméras, des radars, des capteurs et des calculateurs capables d’assister le conducteur dans des situations de plus en plus complexes. Valeo travaille également sur la gestion de la température des batteries, un enjeu déterminant pour préserver l’autonomie, la durée de vie et la sécurité des véhicules électriques.
La stratégie du groupe repose largement sur la recherche et développement. Ses investissements cherchent à répondre à plusieurs évolutions simultanées : réduction des émissions, automatisation de la conduite, électrification des fonctions mécaniques et multiplication des équipements numériques à bord.
Forvia
Forvia est né du rapprochement entre Faurecia et l’équipementier allemand Hella. Le groupe possède une activité particulièrement diversifiée, qui couvre les sièges, les systèmes d’intérieur, les équipements de dépollution, l’éclairage, l’électronique et certaines technologies liées à l’hydrogène.
Cette diversité constitue un avantage, car elle permet de répondre à plusieurs besoins d’un même constructeur. Elle entraîne aussi une organisation complexe, avec des activités soumises à des cycles différents et des marchés parfois inégaux selon les régions du monde.
Comme d’autres équipementiers européens, Forvia doit améliorer sa rentabilité tout en finançant la transformation industrielle. La maîtrise de la dette, la simplification des structures et la sélection rigoureuse des projets deviennent essentielles dans un contexte marqué par la pression sur les prix et la concurrence internationale.
Michelin
Michelin occupe une place particulière parmi les équipementiers français. Le groupe est avant tout connu pour ses pneumatiques, mais son activité s’étend également aux matériaux composites, aux solutions connectées et à plusieurs applications destinées aux mobilités terrestres, aériennes ou industrielles.
Le pneu est un élément essentiel de la consommation d’énergie, de l’adhérence et de la sécurité. Sur une voiture électrique, il doit supporter un poids souvent supérieur à celui d’un modèle thermique, limiter le bruit de roulement et contribuer à préserver l’autonomie.
Michelin mise ainsi sur des gommes plus durables, des structures allégées et des outils numériques capables de suivre l’usure ou la pression. Le groupe cherche aussi à réduire l’impact environnemental de la production grâce à l’utilisation de matériaux recyclés, renouvelables ou issus de procédés moins énergivores.
Des entreprises qui transforment le véhicule
Le rôle des équipementiers ne se limite plus à fournir des pièces mécaniques. Ils participent directement à la définition du véhicule, car les constructeurs s’appuient sur leur expertise pour intégrer des fonctions complexes dans des délais maîtrisés.
Dans le domaine de la sécurité, les équipements développés par ces entreprises peuvent prévenir une collision, maintenir une trajectoire ou détecter la présence d’un obstacle. Dans l’habitacle, ils contribuent au confort avec des sièges réglables, des interfaces numériques, des systèmes audio et des dispositifs de climatisation plus précis.
La voiture devient également une plateforme logicielle. Les mises à jour à distance, la collecte des données et la connexion avec les infrastructures imposent aux équipementiers de recruter des ingénieurs en informatique, en électronique, en intelligence artificielle et en cybersécurité, en plus des profils traditionnellement issus de la mécanique.
L’électrification ne supprime pas la valeur industrielle du véhicule : elle la déplace vers la batterie, l’électronique de puissance, les logiciels et la gestion de l’énergie.
Les défis industriels et commerciaux
La transition vers le véhicule électrique représente le défi le plus visible. Elle réduit la place de certaines pièces propres aux moteurs thermiques, notamment les systèmes d’injection ou d’échappement, tout en augmentant la demande pour les batteries, les moteurs électriques, les convertisseurs et les composants électroniques.
Cette mutation oblige les entreprises à reconvertir certaines lignes de production et à former leurs salariés. Elle peut aussi fragiliser les sites qui dépendent fortement d’une technologie appelée à reculer, surtout lorsque les investissements nécessaires dépassent les capacités financières d’une petite entreprise.
- Pression sur les coûts : les constructeurs négocient fortement les prix, tandis que les matières premières, l’énergie et le transport restent soumis à de fortes variations.
- Concurrence mondiale : les groupes asiatiques et nord-américains disposent parfois d’une avance dans les batteries, l’électronique ou les logiciels.
- Complexité réglementaire : les normes de sécurité, de recyclage, d’émissions et de protection des données évoluent rapidement.
- Risque géopolitique : les tensions commerciales peuvent perturber l’approvisionnement en semi-conducteurs, en lithium, en nickel ou en terres rares.
Les perturbations observées après la crise sanitaire ont montré la vulnérabilité des chaînes d’approvisionnement mondiales. Une pénurie de semi-conducteurs, même limitée à quelques composants, peut ralentir une usine automobile entière et provoquer des retards chez plusieurs fournisseurs.
La relation avec les constructeurs évolue elle aussi. Certains fabricants cherchent à développer davantage de composants en interne, tandis que d’autres préfèrent s’appuyer sur des partenaires capables de livrer des systèmes complets et de prendre en charge une part croissante du développement.
La recherche comme avantage compétitif
Pour rester compétitifs, les équipementiers français doivent proposer plus qu’un produit fiable. Ils doivent apporter une solution différenciante, plus légère, plus économe, plus facile à intégrer ou capable de générer des données utiles pendant toute la durée de vie du véhicule.
Les partenariats avec les universités, les centres de recherche et les jeunes entreprises technologiques jouent un rôle important. Ils permettent de tester plus rapidement de nouveaux matériaux, des algorithmes de perception, des procédés de fabrication additive ou des méthodes de recyclage.
La cybersécurité est devenue un axe incontournable. Un véhicule connecté peut recevoir des informations à distance, communiquer avec son environnement et stocker des données sensibles ; les équipementiers doivent donc protéger les logiciels contre les intrusions, les falsifications et les défaillances.
Une transformation mesurable des usines
Les changements technologiques s’accompagnent d’une transformation des sites de production. Les usines modernes utilisent davantage de robots, de systèmes de contrôle en temps réel et d’outils d’analyse capables de repérer une anomalie avant qu’elle ne provoque une interruption de la chaîne.
L’automatisation ne signifie pas la disparition du travail humain. Elle déplace les compétences vers la maintenance avancée, la programmation, la qualité, la supervision des données et la mise au point des équipements, tout en renforçant les besoins de formation continue.
| Évolution | Conséquence pour l’équipementier |
|---|---|
| Véhicule électrique | Investissements dans les batteries, les moteurs et l’électronique de puissance |
| Véhicule connecté | Développement de logiciels, de réseaux et de solutions de cybersécurité |
| Objectifs environnementaux | Réduction de l’empreinte carbone et amélioration de la recyclabilité |
| Production flexible | Usines capables de fabriquer plusieurs références avec des délais courts |
La relocalisation partielle de certaines productions peut également renforcer la résilience de la filière. Elle ne signifie pas que toutes les pièces seront fabriquées en France, mais elle encourage la création de capacités européennes dans les domaines les plus stratégiques, comme les batteries et les semi-conducteurs.
Des perspectives liées à la mobilité durable
Les prochaines années seront déterminantes pour les équipementiers français. Leur avenir dépendra de leur capacité à accompagner les constructeurs dans l’électrification sans négliger les marchés hybrides, les véhicules utilitaires, les transports collectifs et les solutions destinées à prolonger la durée de vie des véhicules existants.
La diversification peut offrir un relais de croissance. Les compétences développées pour l’automobile trouvent parfois des applications dans les poids lourds, le ferroviaire, l’aéronautique, les engins agricoles ou les infrastructures de recharge.
La durabilité devient enfin un critère industriel à part entière. Réduire la consommation d’eau et d’énergie, limiter les déchets, utiliser des matériaux recyclés et concevoir des composants réparables permettent de répondre aux exigences réglementaires tout en diminuant les coûts sur le long terme.
Les grands groupes disposent d’une force de frappe importante, mais les PME conservent un rôle essentiel grâce à leur agilité et à leur savoir-faire spécialisé. La coopération entre ces différents acteurs sera probablement aussi importante que la concurrence pour maintenir une base industrielle solide en France et en Europe.
Une industrie française appelée à se réinventer
Valeo, Forvia et Michelin illustrent la diversité des compétences réunies dans l’industrie automobile française. Leur capacité à investir dans l’électrification, les logiciels, la sécurité et les matériaux durables sera décisive face à la concurrence mondiale.
Les difficultés restent nombreuses, entre pression sur les prix, transformation des emplois et dépendance à certaines ressources. Pourtant, grâce à leur savoir-faire industriel, à leurs réseaux internationaux et à leur culture de l’innovation, les équipementiers français disposent d’atouts sérieux pour rester des partenaires majeurs de la mobilité de demain.
FAQ
Les principaux groupes français sont Valeo, Forvia et Michelin. Ils fournissent respectivement des technologies électroniques, des équipements automobiles diversifiés et des pneumatiques adaptés aux nouveaux usages.
Ils conçoivent des systèmes de freinage, des sièges, des batteries, des capteurs, des logiciels, des équipements d’éclairage, des composants électroniques et des pneumatiques pour véhicules thermiques ou électriques.
L’électrification réduit la demande pour certaines pièces de moteur thermique, mais augmente les besoins en batteries, moteurs électriques, électronique de puissance, logiciels et systèmes de gestion énergétique.
Ils doivent maîtriser leurs coûts, financer la recherche, sécuriser leurs approvisionnements, former leurs salariés et répondre à des normes croissantes concernant les émissions, le recyclage et la cybersécurité.